리스와 장기렌트의 가장 큰 차이는 차량의 소유 주체와 보험·세금 처리 방식에서 뚜렷하게 나타난다. 렌트사는 자체로 구입한 차량을 이용자에게 임대하는 형태로, 보험과 자동차세를 포함하는 경우가 많아 사용자는 별도의 보험료를 신경 쓰지 않아도 된다. 반면 리스는 금융사가 차량을 구입하고 이를 이용자에게 임대하는 금융 상품에 가깝고, 보험은 이용자가 별도로 가입해야 하는 경우가 많다. 이때 번호판의 차이도 눈여겨볼 대목인데, 렌트 차량은 일반적인 번호판과 달리 특수한 형태의 번호판이 부착될 수 있어 특정 운용에 제약이 있을 수 있다. 또한 장기렌트의 경우 계약 기간 종료 시 인수 여부를 선택할 수 있는 반면, 리스는 상품 특성상 반납 여부를 포함한 여러 옵션이 계약에 따라 달라진다. 이처럼 형식 차이로 인해 비용 구성도 달라진다. 렌트는 보통 매월 납입금에 보험과 세금 일부가 포함되기 쉬운 반면, 리스는 보험료를 별도로 내야 하는 경우가 많고 유지 관리 범위의 차이도 존재한다.
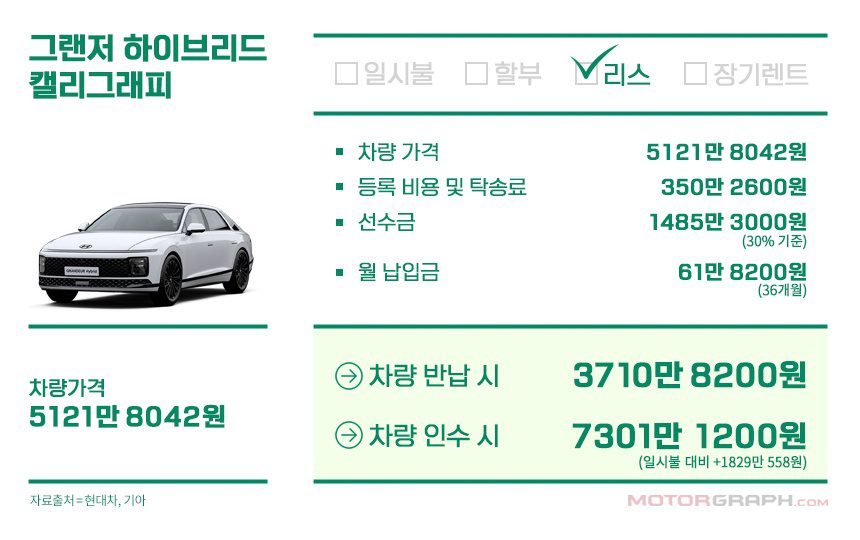
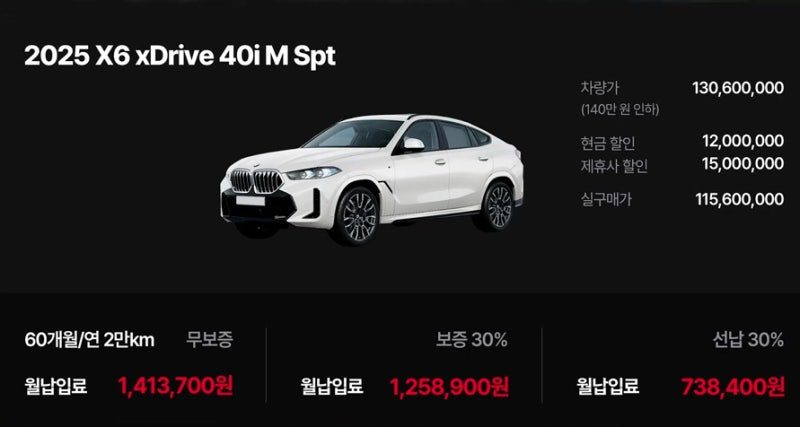
구체적 가격 사례로는 카니발의 비교가 자주 언급된다. 한 기사에 따르면 7인승 노블레스 모델을 예로 들었을 때, 선수금 30%, 36개월 조건으로 장기렌트의 월 납입은 약 45만 원대였고, 36개월 이용 후 반납 시 총 지출은 선납금을 포함해 약 2,722만 원대가 된다. 반면 같은 조건의 리스는 월 납입이 약 36만 원대였고 총 지출은 약 2,399만 원대였다. 다만 이 수치들에는 보험료나 자동차세가 어떻게 반영되는지, 유지 관리 수준이 어디까지 포함되는지에 따라 차이가 생길 수 있어, 실제 계약 시에는 보험료와 세금 포함 여부를 명확히 확인해야 한다고 전문가들은 설명한다. 장기렌트의 경우 연간 보험료가 포함되는 경우가 많고, 자동차세는 두 방식 모두에 포함되는 경우가 있어, 총 비용은 표이나 행마다 다를 수 있다.
ⓘ 이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
또 다른 사례로는 K5를 둘러싼 비교가 있다. 젊은 층의 선호가 강한 중형 세단 K5를 둘러싼 장기렌트와 리스 비교 글은 “초기 비용 지출 부담이 적다”는 점을 강조한다. K5 장기렌트 가격과 리스 가격은 모의 견적을 통해 차이를 확인하는 방식으로 제시되며, 선납금 비율(예: 30%)이나 기간에 따라 월 납입과 총 납입액이 달라진다고 설명한다. 이러한 분석은 초기 자금 부담을 줄이고 재무 상황에 맞춘 선택을 중요시하는 소비자들에게 유용하다고 평가된다. 다만 역시 보험과 세금의 처리 방식, 인수 여부 등의 차이가 최종 비용에 큰 영향을 미친다는 점은 일관되게 지적된다.
ⓘ 이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
현 시장은 이처럼 각기 다른 조건들로 구성된 여러 상품이 경쟁하는 형태다. 광고 측면에서도 “초기비용 0원” 같은 문구로 시작하는 직접 견적 광고가 많고, 즉시출고나 실시간 특가 프로모션을 내세우는 사례가 많다. 이 때문에 소비자들은 가격 자체뿐 아니라 보험 처리 방식, 세금 포함 여부, 유지 관리 서비스의 범위, 반납 및 인수 옵션 같은 계약 조건을 함께 비교해야 한다. 또 한편으로는 초기 비용 부담을 대폭 낮추는 흐름이 지속되면서, 실제로는 총 지출이 얼마나 되는지에 대한 투명한 비교가 중요해졌다. 금리 변동이나 제조사 신차 공급 상황에 따라 월 납입액과 총비용이 크게 달라질 수 있기 때문이다.
미래를 바라보면, 소비자들이 더 쉽고 정확하게 비교할 수 있는 방법이 중요해질 전망이다. 가격 비교의 자동화와 함께 보험·세금 포함 여부를 한눈에 확인할 수 있는 표준화된 견적 포맷이 필요하다는 지적이 있다. 또한 차량 관리의 유지 보수 서비스 범위가 어느 정도까지 포함되는지에 따른 차이도 큰 변수로 작용한다. 결국 가격은 중요한 결정 요인지만, 같은 금액이라도 보험 포함 여부, 번호판 종류, 인수 조건 등 추가 요소를 함께 고려해야 진정한 비용 관리가 가능하다. 앞으로 금리와 공급 상황의 변화에 따라 장기렌트와 리스 간의 경쟁 구도도 계속 재편될 것이며, 소비자들은 더 나은 조건으로 계약서를 체결하기 위해 더 꼼꼼한 비교를 이어갈 것으로 보인다.